
製品の概要
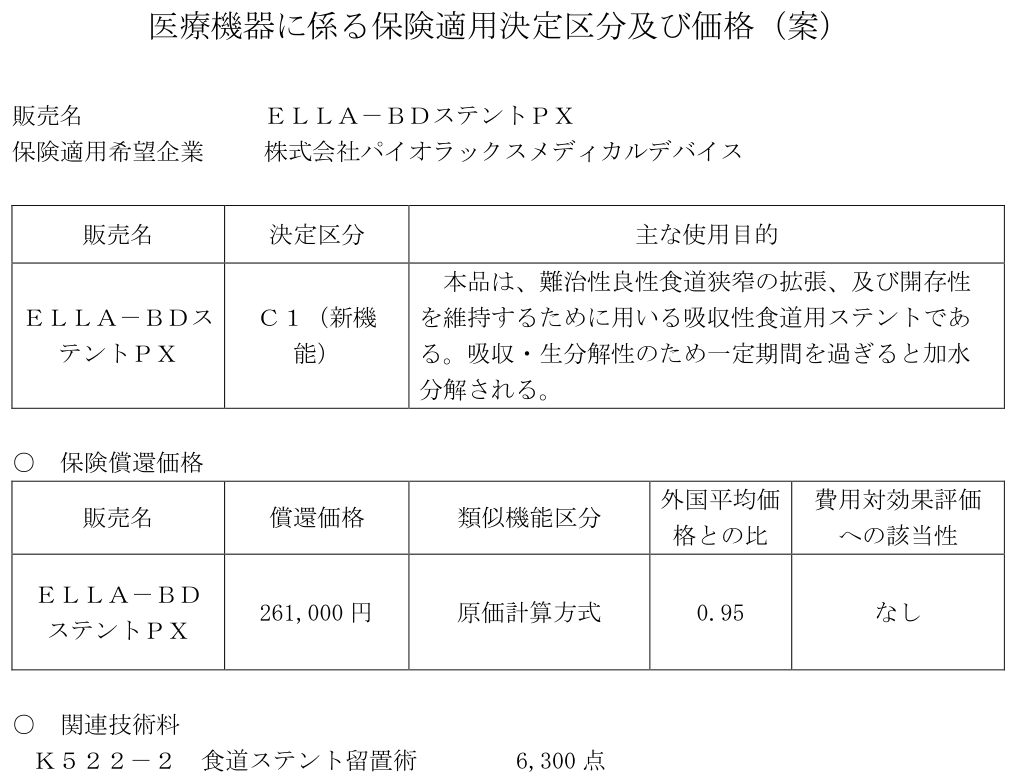
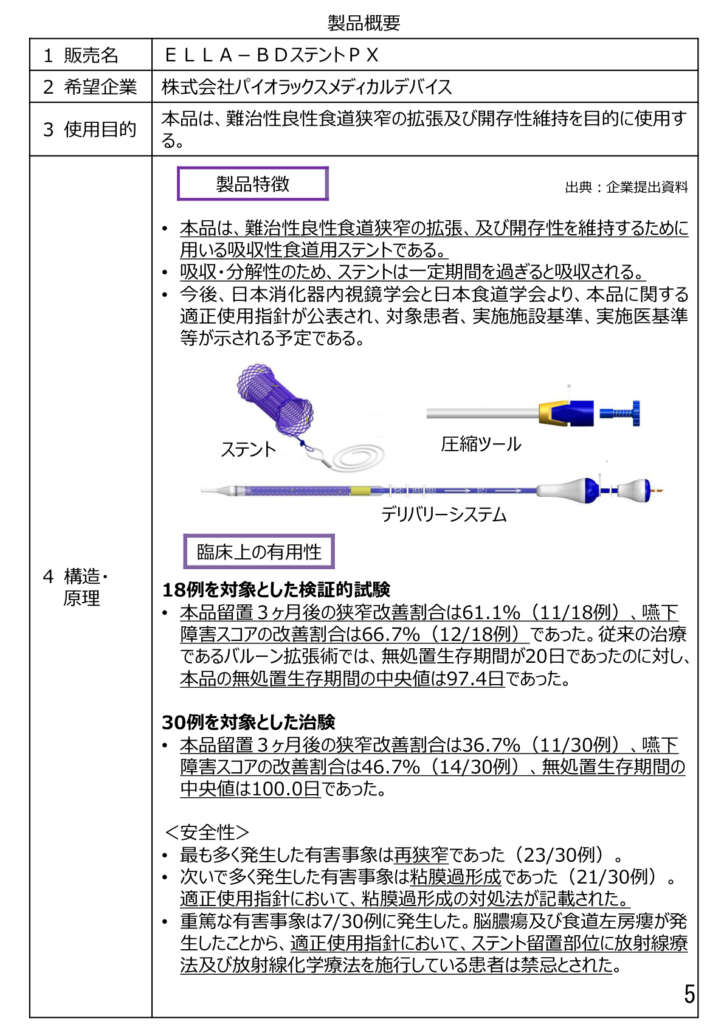
ELLA-BDステントPXは、難治性良性食道狭窄の拡張及び開存性を維持するために用いる吸収性食道用ステントです。吸収・生分解性のため、一定期間を過ぎると加水分解されます。
保険上の評価
決定区分はC1です。保険償還価格は261,000円で、算定方式は原価計算方式です。関連技術料はK522-2 食道ステント留置術6,300点です。
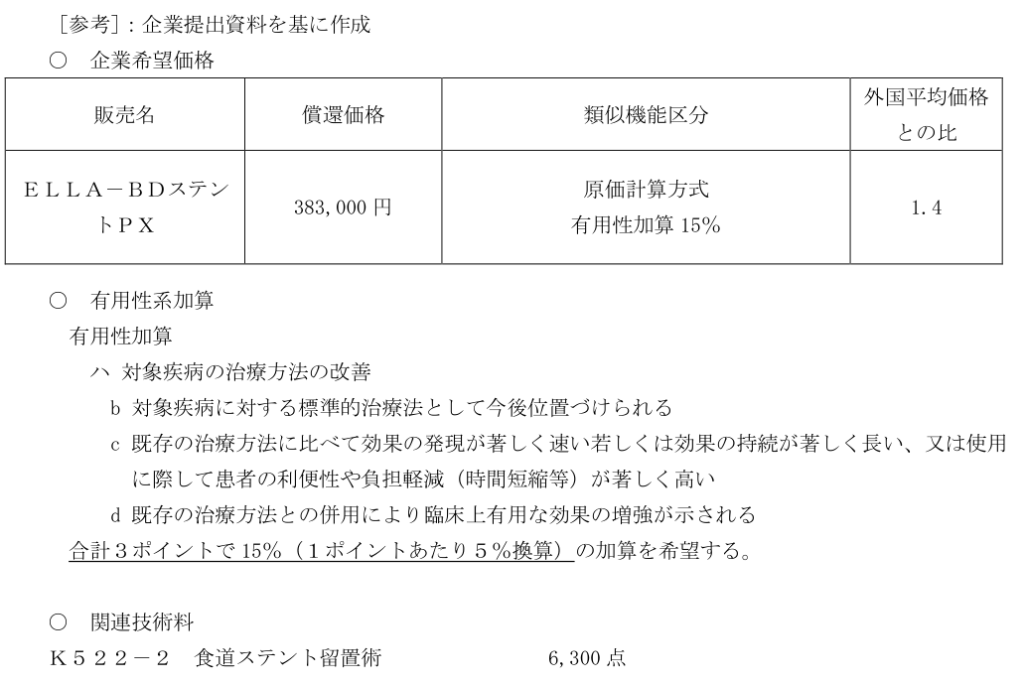
企業希望価格は383,000円で、有用性加算15%を希望していましたが、最終評価では補正加算は示されていません。外国平均価格との比は0.95、費用対効果評価への該当性はなしとされています。
定義案では「吸収性食道用ステント」が追加され、難治性良性食道狭窄に対して狭窄部位の拡張維持を目的に使用する自己拡張型ステントで、生体内で加水分解され吸収されるものとして整理されています。
既存技術・既存機器との比較
比較対象は、バルーン拡張術、既存の食道ステント留置術、難治性良性食道狭窄に対する反復的な内視鏡治療などです。
企業提出資料では、本品留置後3カ月時点の狭窄改善割合、嚥下障害スコア改善割合、無処置生存期間などが示されています。一方で、再狭窄や粘膜過形成などの有害事象、放射線療法等を受けた患者での重篤事象への配慮も論点になっています。
MBEXの見解
本件は、既存の食道ステント技術に対して、吸収性という製品特性を新たな機能区分として申請した事例です。
企業側は有用性加算を希望しましたが、最終的には原価計算方式で加算なしとなりました。臨床上の価値があっても、安全性上の留意、対象患者の限定、適正使用指針との関係が価格評価を抑制することがあります。今回は企業側の主張において外国平均価格に対する倍率が1.4であり上限の値であることより、原案どおりの価格算定は困難視される一方でまずは主張したのではないかと推察します。
様々な価格の要素はあるものの、当局において「あるべき価格」の意識は高いものがあると思われます。
その状況下では当局の意向と乖離のない価格戦略も考慮する場面があると考えます。
また定義案・留意事項案が明確に作られた点は重要です。算定は関連学会の指針に従うこと、医学的必要性を摘要欄に記載すること、使用個数に上限があることなど、導入後の使用管理がかなり明確に設計されている点は評価すべきものです
自社製品への示唆
新しい材料特性を持つ製品では、加算獲得だけでなく、新たな機能区分の定義、適正使用指針、算定条件、使用上限を含めて制度設計する必要があります。特に有害事象や禁忌が想定される製品では、安全な使用条件を先に整理しておくことが価格戦略にも影響します。